準確定申告とは — 亡くなった方の確定申告と4か月の期限
 南出 竜一
家族が亡くなると、葬儀や役所の手続きに追われて、亡くなった方の税金のことまでは、なかなか気が回らないと思います。
ところが、亡くなった方に一定の収入があった場合は、相続人が代わりに確定申告をしなければならないことがあります。
これを準確定申告といい、期限は4か月です。
相続税の10か月にくらべて短く、知らないまま過ぎてしまうことも少なくありません。
反対に、申告をすれば税金が戻ってくるのに、そのままになっていることもあります。
この記事では、準確定申告が必要なケースと不要なケース、期限と進め方、相続税との関係を解説します。
この記事でわかること
- 準確定申告が必要な人、不要な人の見分け方
- 4か月の期限と、申告の進め方
- 税金が戻るケース、医療費の扱い、相続税との関係
準確定申告とは
準確定申告とは、亡くなった方のその年の所得について、相続人が代わりにする確定申告です。
1月1日から亡くなった日までの所得と税額を計算して、申告し、納税します。
ふつうの確定申告は、翌年の2月16日から3月15日までの間に行います。
準確定申告は、この時期を待たず、亡くなってから4か月以内に行う点が違います。
申告をするのは、相続人と、遺言で財産を受け取る包括受遺者です。
相続放棄をした人は、相続人ではなくなるので、申告をする立場にはなりません。
準確定申告が必要なケース、不要なケース
亡くなった方がどのような収入を得ていたかで、判断が分かれます。
主なケースは、次のとおりです。
| 亡くなった方の状況 | 準確定申告 |
|---|---|
| 個人で事業をしていた | 原則として必要 |
| アパートや駐車場の賃料があった | 原則として必要 |
| その年に家や土地を売っていた | 原則として必要 |
| 年金が400万円を超えていた、または年金以外の所得が20万円を超えていた | 原則として必要 |
| 給与が2,000万円を超えていた、または給与以外の所得が20万円を超えていた | 原則として必要 |
| 年金が400万円以下で、年金以外の所得が20万円以下 | 不要(税金が戻るなら、申告できる) |
| 収入がなかった | 不要 |
控除を差し引くと税金がかからないときは、申告が要らないこともあります。
迷うときは、毎年の確定申告書の控えや、年金や給与の源泉徴収票を確かめてみてください。
亡くなった方が毎年確定申告をしていたのであれば、準確定申告も必要になる可能性が高いといえます。
年金だけの場合
年金の収入が400万円以下で、年金以外の所得が20万円以下の方は、準確定申告は不要です。
ご高齢の方の相続では、このケースが多くなります。
ただし、年金から所得税が引かれていて、医療費を多く払っていた場合などは、申告をすると税金が戻ることがあります。
亡くなったあとに遺族が受け取る未支給年金は、亡くなった方の所得には入りません。
受け取った遺族の一時所得になります。
手続きは「年金と健康保険の死亡後の手続き」で解説しています。
年金と健康保険の死亡後の手続き — 未支給年金と葬祭費の受け取り方
年金を受けていた家族が亡くなったら、年金を止める届出と、亡くなった月までの未支給年金の請求が必要です。健康保険では資格確認書などを返し、葬儀を行った人は葬祭費5…
 南出行政書士事務所
家賃や売電の収入があった場合
亡くなった日までの家賃は、亡くなった方の所得として、準確定申告に入れます。
亡くなった日のあとの家賃は、相続人の所得になり、相続人が翌年に確定申告をします。
遺産分割がまとまるまでの家賃は、相続人がそれぞれの相続分に応じて受け取ったものとして扱うのが原則です。
賃貸の物件を相続した場合は、この点にも注意が必要です。
屋根の太陽光発電の売電収入も、亡くなった方の所得に入ります。
売電のお金の扱いは「売電のお金が亡くなった親の口座に入り続けているとき」で解説しています。
売電のお金が亡くなった親の口座に入り続けているとき — 止まる前に確かめること
太陽光発電の売電のお金は、手続きをしないと亡くなった方の口座に振り込まれ続けます。口座が凍結されると入金が止まり、引き出し方によっては相続放棄ができなくなるこ…
期限は4か月、遅れるとどうなる?
準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内です。
納税の期限も同じです。
通常は、亡くなった日の翌日から数えます。
たとえば5月10日に亡くなり、その日に知った場合は、9月10日が期限になります。
期限に遅れると、無申告加算税や延滞税がかかることがあります。
一方、税金が戻るだけの申告であれば、4か月を過ぎてからでも出せる場合があります。
気づいたときは、あきらめずに税務署か税理士に確かめてみてください。
年の初めに亡くなったときは、2年分が必要なことも
1月1日から3月15日までの間に亡くなると、前の年の確定申告がまだ済んでいないことがあります。
この場合は、前の年の分と、亡くなった年の分の、両方の申告が必要です。
どちらも期限は、相続を知った日の翌日から4か月以内になります。
準確定申告の進め方
準確定申告は、次の順番で進めます。
- 亡くなった方の収入の資料を集める
- 所得と税額を計算する
- 確定申告書と付表を作る
- 税務署に提出し、納税する
集めておきたい資料は、次のとおりです。
| 収入の種類 | 主な資料 |
|---|---|
| 年金 | 公的年金等の源泉徴収票 |
| 給与 | 勤務先から受け取る源泉徴収票 |
| 事業、賃料 | 帳簿、請求書、賃貸借契約書、経費の領収書 |
| 不動産の売却 | 売買契約書、買ったときの契約書、売却の費用の領収書 |
| 控除 | 医療費の領収書、国民健康保険料や介護保険料の納付の記録、生命保険料の控除証明書 |
提出先は、亡くなった方の住所地を管轄する税務署です。
申告書には「死亡した者の確定申告書付表」を添えます。
付表には、相続人の氏名や続柄、相続分などを書きます。
相続人が複数いるときは、全員が連名で提出するのが一般的です。
別々に提出することもできますが、その場合は、内容を他の相続人に知らせる必要があります。
税金を納める場合は、相続分に応じて、相続人がそれぞれ負担します。
税金が戻る場合は、相続人の代表者の口座などで受け取ります。
税金が戻るケースと、医療費の扱い
準確定申告は、税金を納めるものとは限りません。
次のような場合は、税金が戻ることがあります。
- 在職中に亡くなり、年末調整を受けていない
- 年金から所得税が引かれていて、医療費を多く払っていた
- 年の途中で亡くなり、年間の収入が少なくなった
在職中に亡くなった方は、年末調整がされていないので、税金を納めすぎていることがあります。
勤務先から源泉徴収票を受け取ったら、確かめてみるとよいでしょう。
入院が長かった方は、医療費控除で税金が戻ることがあります。
ただし、準確定申告の医療費控除に入れられるのは、亡くなった日までに本人が支払った分だけです。
亡くなったあとに支払った入院費は、入れられません。
控除の扱いをまとめると、次のとおりです。
| 項目 | 扱い |
|---|---|
| 医療費、社会保険料、生命保険料など | 亡くなった日までに本人が支払った分が対象 |
| 配偶者控除、扶養控除 | 亡くなった日の状況で判定する。金額は月割りにしない |
| 亡くなったあとに支払った医療費 | 準確定申告には入らない。相続税がかかる場合は債務として差し引ける |
亡くなったあとに相続人が支払った医療費は、亡くなった方と生計を一にしていた相続人であれば、その人の医療費控除に入れられる場合があります。
相続税との関係と、相続放棄の注意点
準確定申告で納めた所得税は、亡くなった方の借金と同じ扱いになり、相続税の計算で遺産から差し引けます。
反対に、戻ってきた税金は、遺産として足します。
相続税がかかるかどうかは「相続税がかかるかの目安」をご覧ください。
相続税がかかるかの目安 — 基礎控除の計算と申告が要らないケース
相続税がかかるかどうかは、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで決まります。基礎控除の計算と法定相続人の数え方、家と土地の金額の見…
相続放棄を考えているときは、順番に注意が必要です。
相続放棄の期限は3か月で、準確定申告の4か月より先に来ます。
相続放棄をするつもりで、還付のお金を受け取って使ってしまうと、相続を認めたと見られるおそれがあります。
亡くなった方に借金があるかわからないときは、「単純承認・限定承認・相続放棄の違い」を先にご覧ください。
借金があるかわからないとき — 単純承認・限定承認・相続放棄の違い
借金があるかわからないとき、相続人が選べるのは単純承認・限定承認・相続放棄の3つです。限定承認は理屈では便利でも、相続人全員の同意や清算の手間、税金の問題があり…
現場からの一言
不動産の仕事をしていると、亡くなった年に親が家を売っていた、アパートの賃料が入っていたという話を聞くことがあります。
こうした場合は、金額が大きくなることもあり、相続人が気づかないまま4か月が過ぎてしまうと大変です。
親の家に確定申告書の控えが残っていないかを、早めに確かめておくと安心です。
八潮市・草加市の方の準確定申告の窓口
準確定申告の提出先は、亡くなった方の住所地を管轄する税務署です。
八潮市、越谷市、三郷市の方は越谷税務署、草加市の方は川口税務署になります。
税務署では一般的なご相談はできますが、申告書の作成の代行はしていません。
収入が複雑なときは、税理士に依頼するのが安心です。
南出行政書士事務所は八潮市にあり、準確定申告の作成はお受けしていませんが、相続人を確かめる戸籍の収集や、財産の整理、遺産分割協議書の作成をお手伝いしています。
草加市の方は「草加市の相続相談」、越谷市の方は「越谷市の相続相談」もご覧ください。
越谷市の相続相談|手続きも実家の売却もまとめて・不動産13年の行政書士
越谷市で相続の相談先をお探しの方へ。越谷の物件を日ごろから扱ってきた不動産13年の行政書士が、相続の手続きから実家の片付け・売却まで、ひとつの窓口でお手伝いしま…
行政書士にまとめて頼む
相続の手続き、まとめてお任せいただけます
戸籍集めから財産の調査、遺産分割協議書の作成まで、行政書士がまとめてお引き受けします。相続登記は提携の司法書士と連携し、相続した家や土地のご相談も同じ窓口でお受けします。
初回のご相談は無料です(9:00〜19:00・水曜定休)。
まとめ:亡くなった方の収入を、4か月以内に確かめる
- 準確定申告は、亡くなった方の確定申告を相続人が代わりにする手続き
- 期限は、相続を知った日の翌日から4か月以内
- 事業、賃料、不動産の売却があった方は、原則として必要
- 年金が400万円以下で、ほかの所得が20万円以下なら不要
- 在職中に亡くなった方や、医療費の多かった方は、税金が戻ることがある
- 医療費などの控除は、亡くなった日までに支払った分が対象
まずは、確定申告書の控えと源泉徴収票を探すところから始めてみてください。
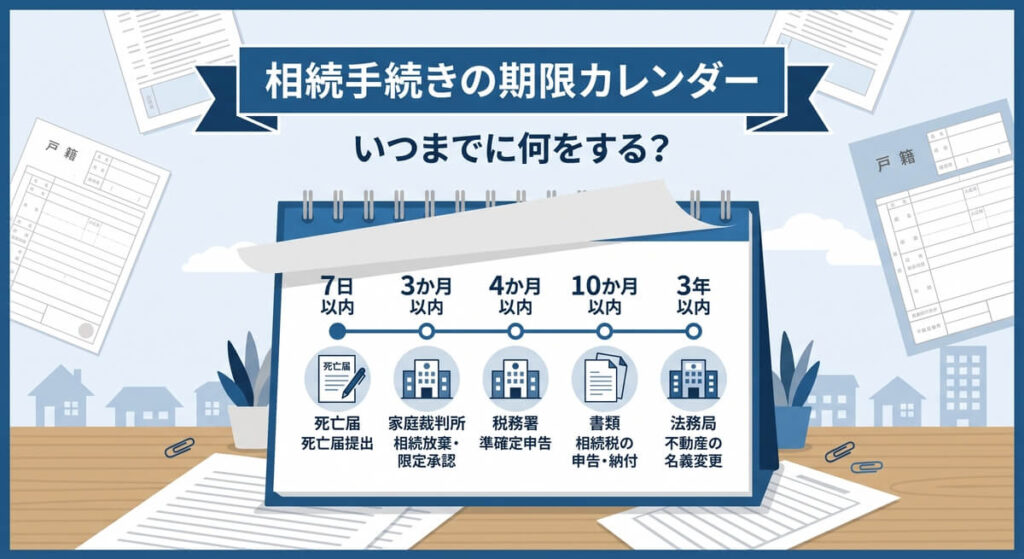
ほかの手続きの期限は「相続手続きの期限一覧」にまとめています。
南出行政書士事務所では、相続人調査(戸籍の収集)から遺産分割協議書の作成まで、相続の手続きをまとめてお手伝いする「相続手続きサポート」をご用意しています。
相続した家の売却のご相談も、グループの不動産会社と一緒に同じ窓口で対応できます。
初回相談は無料ですので、お気軽にお問い合わせください。
あわせて読みたい:相続手続きの期限一覧 — 3か月・10か月・3年、いつまでに何をする?
相続手続きの期限一覧 — 3か月・10か月・3年、いつまでに何をする?
相続手続きには、過ぎると取り返しのつかない期限があります。相続放棄の3か月、相続税申告の10か月、相続登記の3年など、主な期限と手続きを一覧表でわかりやすく解説。…
あわせて読みたい:相続税がかかるかの目安 — 基礎控除の計算と申告が要らないケース
相続税がかかるかの目安 — 基礎控除の計算と申告が要らないケース
相続税がかかるかどうかは、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで決まります。基礎控除の計算と法定相続人の数え方、家と土地の金額の見…
あわせて読みたい:年金と健康保険の死亡後の手続き — 未支給年金と葬祭費の受け取り方
年金と健康保険の死亡後の手続き — 未支給年金と葬祭費の受け取り方
年金を受けていた家族が亡くなったら、年金を止める届出と、亡くなった月までの未支給年金の請求が必要です。健康保険では資格確認書などを返し、葬儀を行った人は葬祭費5…
無料ハンドブック「相続手続きと家・土地のハンドブック」
相続の手続きの順番と、相続した実家のことを1冊にまとめました。
チェックリストつきのハンドブック(24ページ)を、無料でダウンロードできます。
この記事を書いた人
南出 竜一行政書士・宅地建物取引士
南出行政書士事務所 代表。不動産の売買・賃貸の実務に13年携わり(売買200件以上)、八潮市を中心に、相続の手続きと相続した家・土地のご相談をお受けしています。行政書士登録 第26131489号(埼玉県行政書士会)。
こんなお悩みはありませんか?
- ✓ 相続人が多く話し合いが進まない
- ✓ 戸籍集めが大変
- ✓ 相続登記をどうすればいいか分からない
- ✓ 実家を売るか迷っている
\ 面倒な手続きや売却でお悩みなら /
今すぐ私に無料相談してみませんか?
具体的なサポート内容については、以下の専用ページをご覧ください。